Tips & Trik
Pinjaman untuk Renovasi Rumah: Cara Merencanakan Dana

22 Oct 2026
Pinjaman untuk renovasi rumah dapat membantu mewujudkan perbaikan rumah, tetapi perlu direncanakan dari kebutuhan, biaya, hingga kemampuan angsuran. (150 karakter)
Rumah yang rusak atau tidak lagi sesuai kebutuhan keluarga sering memerlukan perbaikan segera. Perbaikan atap bocor, saluran air tersumbat, kelistrikan yang tidak aman, hingga ruangan yang sempit dapat memengaruhi kenyamanan penghuni. Dalam kondisi tersebut, pinjaman untuk renovasi rumah dapat menjadi salah satu solusi pendanaan. Namun, keputusan mengajukan pembiayaan perlu didasarkan pada perencanaan yang matang, bukan sekadar keinginan memperbarui tampilan rumah. Artikel ini membahas cara menyusun kebutuhan renovasi, memperkirakan biaya, memilih sumber dana, menghitung kemampuan angsuran, serta memilih lembaga pembiayaan yang aman. Pembahasan juga menyentuh DANASTRA dari FIFGROUP sebagai salah satu layanan pembiayaan multiguna yang menyebut renovasi rumah sebagai salah satu kebutuhan yang dapat didukung.fifgroup
Tentukan Prioritas Renovasi Rumah
Sebelum mencari pinjaman untuk renovasi rumah, tentukan bagian rumah yang benar-benar perlu diperbaiki. Renovasi yang direncanakan dengan baik membantu menghindari pembengkakan biaya dan penyesalan di kemudian hari.
Pisahkan kebutuhan menjadi dua kategori, yaitu perbaikan mendesak dan peningkatan kenyamanan. Perbaikan mendesak meliputi atap bocor, kelistrikan berbahaya, saluran air tersumbat, dinding retak, atau kerusakan struktur yang berpotensi membahayakan penghuni.
Sementara itu, peningkatan kenyamanan meliputi penggantian cat, perubahan tata ruang, penambahan ruang keluarga, atau pembaruan dapur dan kamar mandi. Kebutuhan ini penting, tetapi dapat dijadwalkan sesuai ketersediaan dana.
Buat daftar prioritas berdasarkan tingkat urgensi. Jika anggaran terbatas, prioritaskan perbaikan yang berdampak pada keamanan, kesehatan, dan fungsi utama rumah.
Susun Rencana dan Perkiraan Biaya
Setelah menentukan prioritas, susun rencana renovasi secara rinci. Rencana yang jelas membantu menghitung kebutuhan dana secara realistis dan mengurangi risiko biaya membengkak.
Cantumkan pekerjaan yang akan dilakukan, material yang dibutuhkan, estimasi biaya tenaga kerja, serta durasi pengerjaan. Pisahkan juga biaya tak terduga sebagai cadangan anggaran.
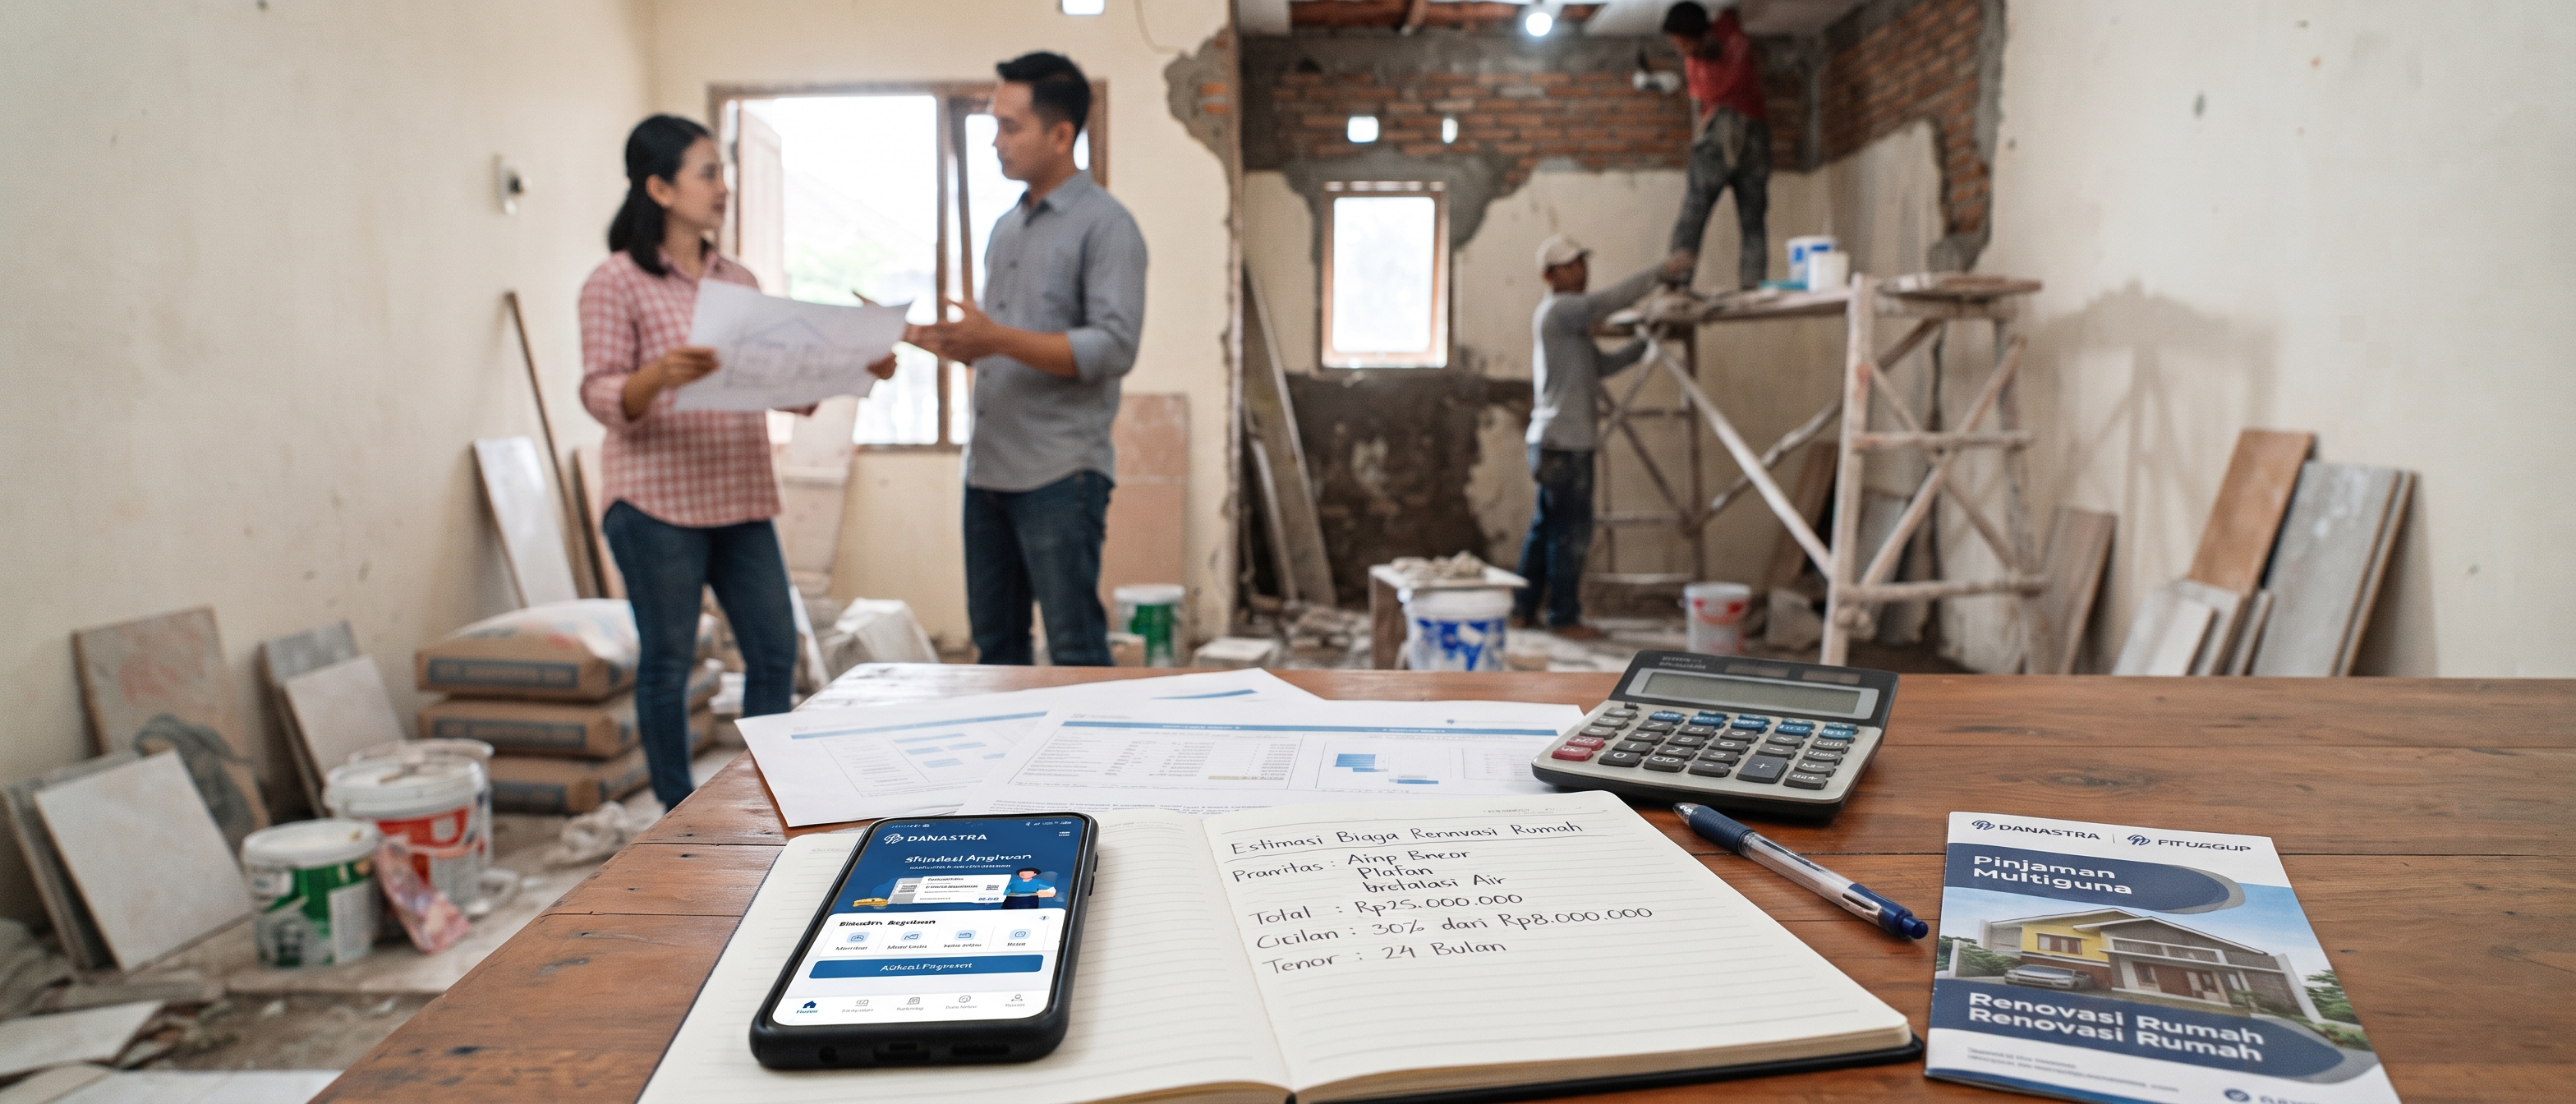
Sebagai gambaran, renovasi ringan dapat mencakup pengecatan, perbaikan plafon, penggantian keramik, atau perbaikan instalasi air. Sementara renovasi besar dapat meliputi perubahan tata ruang, penambahan ruangan, atau perbaikan struktur bangunan.
Minta penawaran dari lebih dari satu tukang atau kontraktor. Bandingkan rincian material, biaya jasa, jangka waktu pengerjaan, dan cakupan pekerjaan sebelum memutuskan.
Jangan menghitung biaya hanya dari harga material. Biaya tenaga kerja, pengangkutan material, pembuangan puing, serta keterlambatan pekerjaan juga perlu masuk dalam perhitungan.
Pilih Sumber Dana Renovasi yang Sesuai
Dana renovasi rumah dapat berasal dari berbagai sumber. Pilihan terbaik bergantung pada besarnya kebutuhan, urgensi pekerjaan, dan kemampuan keuangan keluarga.
Tabungan dan dana darurat
Menggunakan tabungan merupakan pilihan yang paling aman karena tidak menambah kewajiban angsuran. Jika dana darurat mencukupi dan kebutuhan renovasi tidak mengganggu kebutuhan mendesak lainnya, opsi ini layak dipertimbangkan.
Namun, jangan menggunakan seluruh dana darurat untuk renovasi. Sisakan dana untuk kebutuhan mendesak, seperti biaya kesehatan, kehilangan pendapatan, atau kebutuhan keluarga lainnya.
Pinjaman keluarga atau kerabat
Pinjaman dari keluarga atau kerabat dapat menjadi alternatif yang lebih fleksibel. Meski demikian, buat kesepakatan tertulis mengenai nominal, jangka waktu, dan cara pengembalian.
Komunikasi yang jelas membantu menjaga hubungan keluarga. Pastikan dana yang dipinjam bukan dana kebutuhan pokok pemberi pinjaman.
Pembiayaan multiguna
Pembiayaan multiguna dapat menjadi pilihan untuk kebutuhan konsumtif, termasuk renovasi rumah. OJK menjelaskan pembiayaan multiguna adalah pembiayaan barang dan/atau jasa yang diperlukan debitur untuk pemakaian atau konsumsi.
DANASTRA dari FIFGROUP menyebut dana tunainya dapat digunakan untuk berbagai kebutuhan, termasuk renovasi rumah. Halaman resminya menyebut pengajuan dapat dilakukan dengan menyiapkan KTP dan Kartu Keluarga.fifgroup
Sebelum mengajukan, pahami plafon, tenor, bunga atau margin, biaya administrasi, asuransi, dan denda keterlambatan. Gunakan simulasi resmi agar perkiraan angsuran lebih sesuai dengan kondisi keuangan.
Hitung Kemampuan Angsuran Sebelum Mengajukan
Kemampuan angsuran adalah faktor utama sebelum mengajukan pinjaman untuk renovasi rumah. Renovasi seharusnya meningkatkan kenyamanan, bukan membebani keuangan keluarga.
FIFGROUP menyarankan agar total beban angsuran bulanan tidak melebihi sepertiga atau 30 persen dari pendapatan. Misalnya, keluarga dengan pendapatan bersih Rp8.000.000 per bulan sebaiknya membatasi total angsuran pada kisaran Rp2.400.000.
Angka tersebut masih perlu dikurangi dengan kewajiban kredit lain, kebutuhan rumah tangga, dana darurat, dan tabungan. Jika sudah memiliki cicilan lain, batas angsuran baru sebaiknya lebih rendah.
Berikut langkah sederhana untuk menilai kesiapan finansial:
Baca Juga
Finansial - Pinjaman Usaha Mikro: Hal yang Perlu Diketahui Sebelum Mengajukan
- Hitung pendapatan bersih bulanan setelah potongan pajak dan kebutuhan pokok.
- Catat seluruh kewajiban kredit atau cicilan yang sedang berjalan.
- Tentukan batas angsuran yang realistis, misalnya maksimal 30 persen pendapatan bersih.
- Bandingkan beberapa skenario plafon dan tenor.
- Sisihkan dana darurat minimal untuk beberapa bulan angsuran.
- Gunakan dana pinjaman hanya untuk kebutuhan renovasi yang telah direncanakan.
Dengan pendekatan ini, pinjaman untuk renovasi rumah dapat menjadi alat bantu keuangan, bukan sumber masalah baru.
Contoh Ilustrasi Perencanaan Angsuran
Ilustrasi berikut hanya membantu memahami pola perencanaan. Angka ini bukan simulasi resmi DANASTRA maupun ketentuan pembiayaan yang mengikat.
Misalkan kebutuhan renovasi rumah adalah Rp25.000.000 dan tenor yang dipilih 24 bulan. Pembagian pokok saja menghasilkan sekitar Rp1.041.667 per bulan.
Namun, angsuran nyata akan lebih besar karena bunga atau margin, asuransi, dan biaya administrasi belum diperhitungkan. Karena itu, jangan menjadikan angka pembagian pokok sebagai perkiraan akhir.
Jika pendapatan bersih keluarga Rp8.000.000 per bulan, angsuran ilustrasi tersebut masih berada di bawah batas 30 persen pendapatan. Meski begitu, keluarga tetap perlu memperhitungkan kebutuhan hidup, tabungan, dan dana darurat.
Jika angsuran akhir mendekati batas kemampuan bayar, pertimbangkan mengurangi lingkup renovasi, memperpanjang tenor, atau menunda bagian renovasi yang tidak mendesak.
Alur Pengajuan di DANASTRA
Bagi yang mempertimbangkan pembiayaan multiguna, DANASTRA menyebut proses pengajuan terdiri dari empat langkah.
Pertama, pilih kebutuhan dana tunai dan dapatkan gambaran angsuran. Kedua, lengkapi data diri dengan KTP. Ketiga, tim melakukan analisis dan survei jika diperlukan. Keempat, dana tunai diserahkan dan angsuran dapat dipantau melalui FIFGO.
DANASTRA menyediakan pilihan pembiayaan konvensional maupun syariah. Calon nasabah dapat memilih jenis pembiayaan sesuai kebutuhan dan preferensinya.
Halaman resmi DANASTRA menyebut proses persetujuan dalam 90 menit. Namun, angka tersebut merupakan pernyataan layanan, bukan jaminan bahwa setiap pengajuan akan disetujui atau cair dalam waktu yang sama. Hasil akhir tetap bergantung pada verifikasi data, kondisi jaminan, dan analisis kelayakan.
Sebelum mengajukan pinjaman untuk renovasi rumah, siapkan rencana renovasi dan perkiraan biaya. Dokumen perencanaan dapat membantu memastikan dana digunakan sesuai kebutuhan yang telah ditetapkan.
Pilih Lembaga Pembiayaan yang Aman
Memilih lembaga yang tepat sama pentingnya dengan menghitung kemampuan bayar. Pinjaman dari lembaga tidak resmi dapat menimbulkan risiko biaya tersembunyi, penyalahgunaan data, hingga penagihan yang tidak pantas.
Otoritas Jasa Keuangan menghimbau masyarakat hanya menggunakan pinjaman online resmi yang terdaftar atau berizin OJK. Masyarakat juga dapat memeriksa legalitas melalui Kontak OJK 157 atau WhatsApp resmi OJK di 081-157-157-157.
Berikut ciri lembaga pembiayaan yang perlu diprioritaskan:
- Memiliki izin dan berada di bawah pengawasan OJK.
- Menyediakan alamat kantor, kontak resmi, dan informasi produk yang jelas.
- Menjelaskan bunga atau margin, biaya administrasi, asuransi, dan denda secara transparan.
- Tidak meminta pembayaran di muka untuk proses administrasi atau pencairan.
- Tidak meminta kode OTP, sandi akun, atau akses berlebihan ke data pribadi.
- Menyediakan kontrak tertulis yang menjelaskan hak dan kewajiban debitur.
FIFGROUP menyatakan PT Federal International Finance berizin dan diawasi oleh OJK. Meski demikian, calon debitur tetap disarankan memeriksa status legalitas melalui kanal resmi OJK sebelum mengajukan pembiayaan.
Kelola Dana Renovasi dengan Disiplin
Setelah dana renovasi cair, kelola penggunaannya secara disiplin. Dana pinjaman sebaiknya digunakan sesuai rencana awal, bukan untuk kebutuhan lain yang tidak berkaitan dengan renovasi.
Buat pembukuan sederhana untuk mencatat pembelian material, biaya tenaga kerja, dan pengeluaran tambahan. Catatan ini membantu memantau apakah dana masih sesuai anggaran.
Prioritaskan pekerjaan yang berdampak pada keamanan dan fungsi rumah. Jika dana mulai terbatas, tunda pekerjaan kosmetik atau peningkatan estetika yang belum mendesak.
Simpan bukti pembelian material dan pembayaran jasa. Dokumentasi ini membantu mengontrol biaya serta memudahkan penyelesaian jika terjadi sengketa dengan tukang atau kontraktor.
Kapan Pinjaman Renovasi Layak Diambil
Pinjaman untuk renovasi rumah layak dipertimbangkan apabila kerusakan bersifat mendesak, penting, dan berdampak pada keamanan atau kenyamanan penghuni. Contohnya adalah perbaikan atap bocor, instalasi listrik yang tidak aman, atau saluran air yang rusak.
Pinjaman menjadi kurang tepat apabila digunakan untuk renovasi kosmetik tanpa kebutuhan mendesak, sementara kondisi keuangan keluarga belum stabil. Dalam kondisi tersebut, lebih baik menunda renovasi atau melakukannya secara bertahap.
Sebelum mengajukan, pastikan tiga hal: kebutuhan renovasi benar-benar prioritas, angsuran masih dalam batas kemampuan bayar, dan lembaga pembiayaan terverifikasi. Jika salah satu syarat tidak terpenuhi, tunda pengajuan dan perkuat rencana keuangan terlebih dahulu.
Pinjaman untuk renovasi rumah dapat membantu mewujudkan perbaikan rumah apabila direncanakan dengan matang. Tentukan prioritas pekerjaan, susun anggaran, hitung kemampuan angsuran, dan pilih lembaga resmi yang transparan. Bagi yang mempertimbangkan pembiayaan multiguna, DANASTRA dari FIFGROUP menyediakan informasi resmi mengenai proses pengajuan, syarat dokumen, dan pemantauan angsuran melalui FIFGO. Gunakan simulasi resmi, pahami seluruh biaya, dan pastikan angsuran tetap sesuai kemampuan keuangan sebelum mengambil keputusan.


Gamau ketinggalan informasi terbaru dari FIFGROUP ?
Yuk subscribe Newsletter FIFGROUP
Share Artikel


Artikel Serupa
Finansial
22 Oktober 2026
Pinjaman Usaha Mikro: Hal yang Perlu Diketahui Sebelum Mengajukan
Finansial
22 Oktober 2026
Modal Usaha Warung: Cara Merencanakan Dana untuk Berkembang
Finansial
22 Oktober 2026
Pembiayaan Modal Kerja: Mengenal Solusi Dana untuk Bisnis
Finansial
22 Oktober 2026
Pinjaman Modal Usaha Kecil: Panduan Mencari Modal Bisnis


Partner
Tetap Terhubung Bersama Kami

