Tips & Trik
Modal Usaha Warung: Cara Merencanakan Dana untuk Berkembang

22 Oct 2026
Modal usaha warung perlu direncanakan dengan matang, mulai dari kebutuhan stok, peralatan, operasional harian, hingga kemampuan membayar kewajiban. (151 karakter)
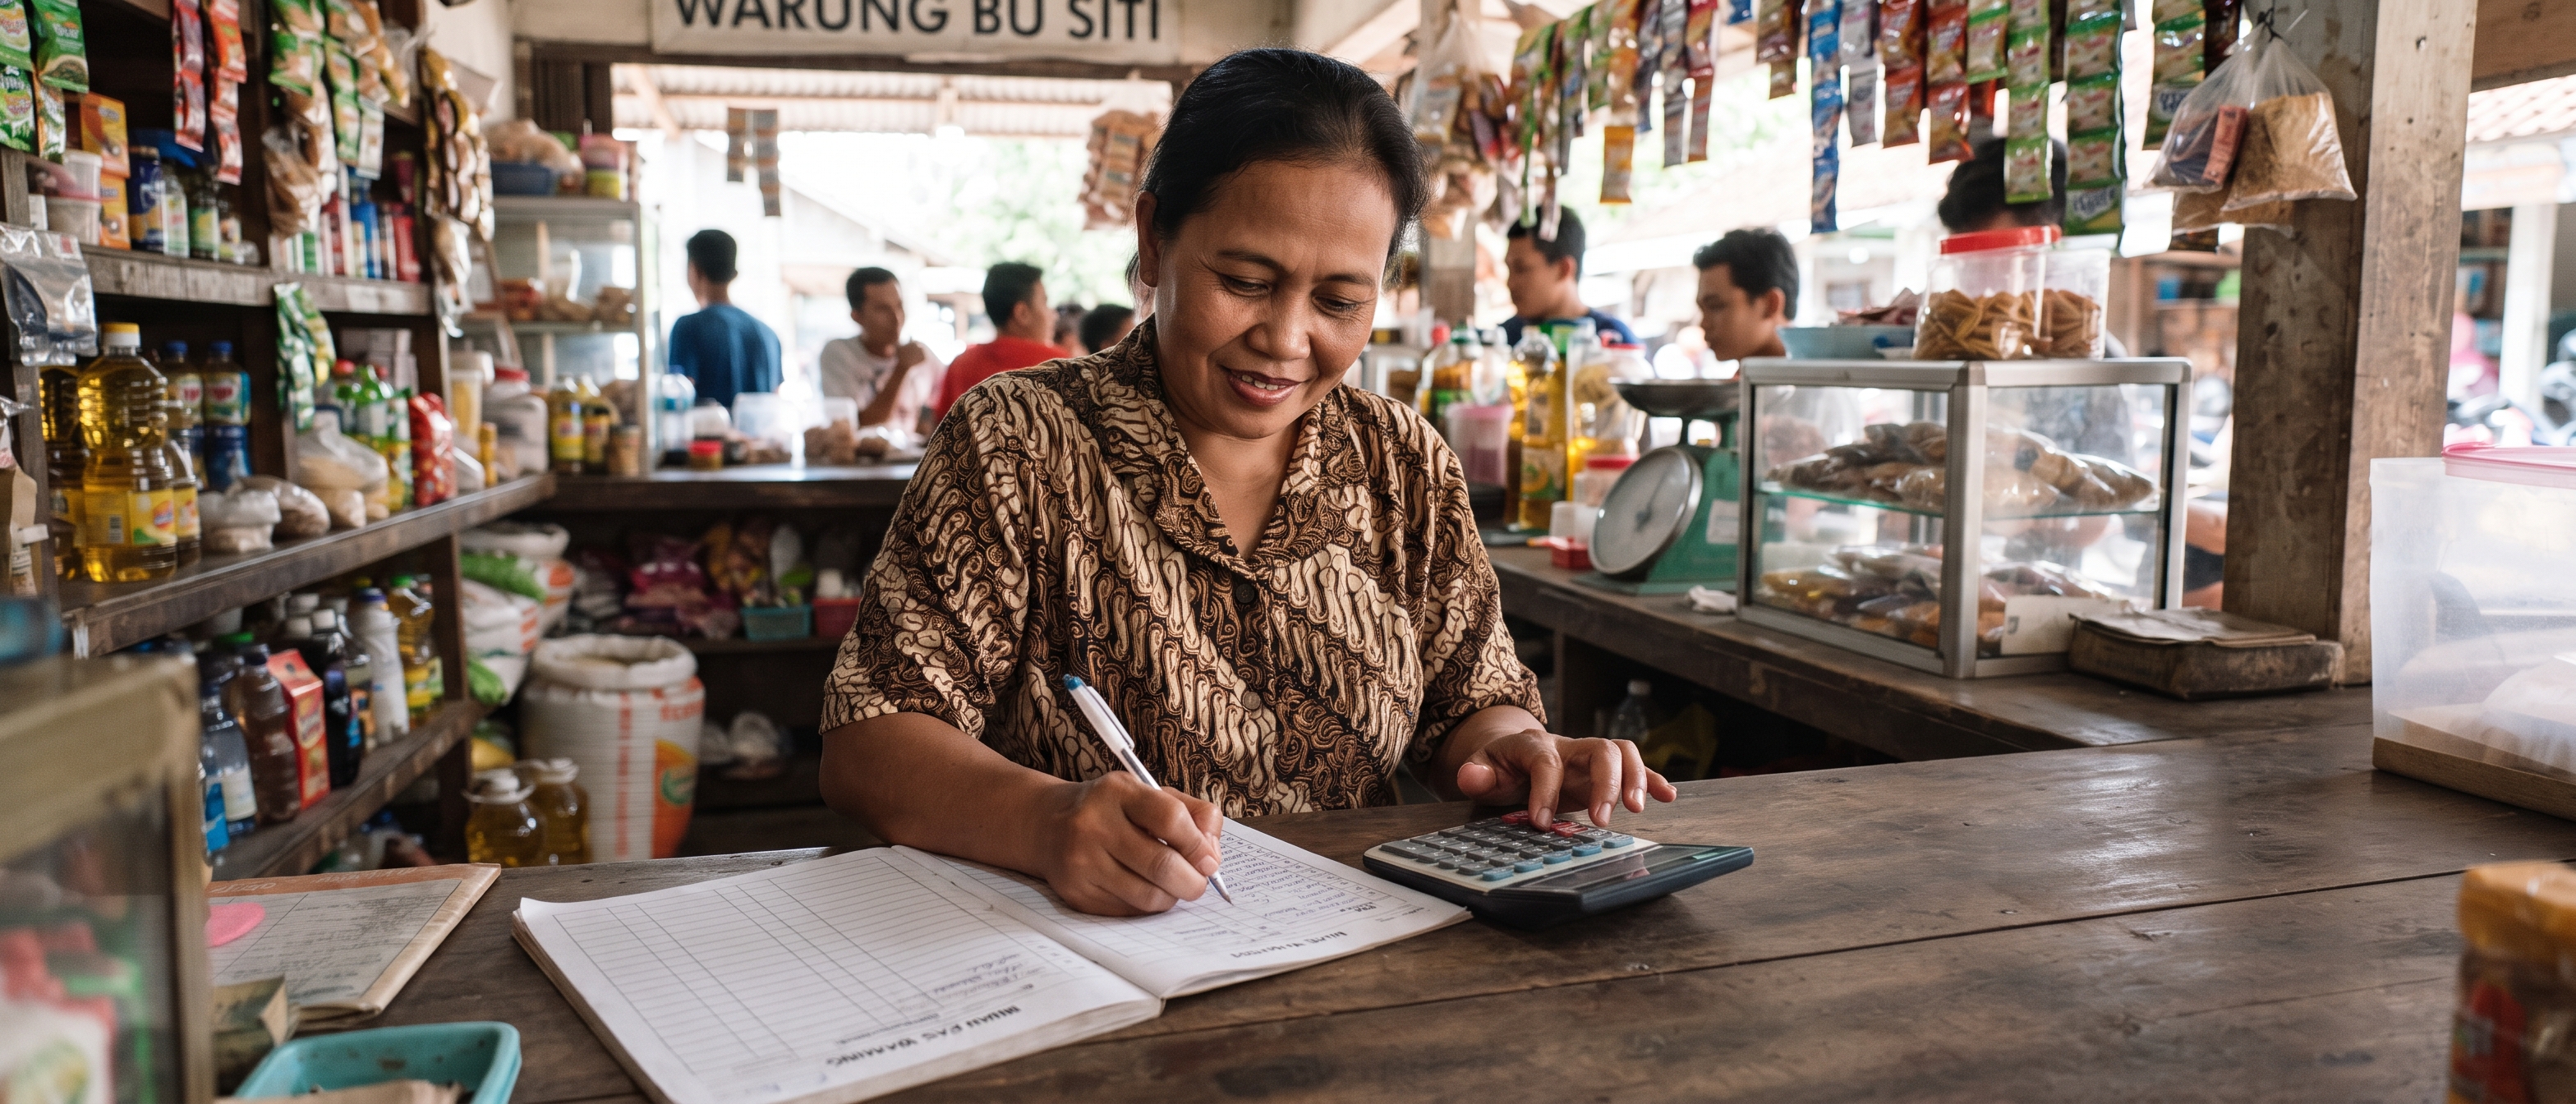
Warung merupakan usaha kecil yang banyak dijalankan masyarakat untuk memenuhi kebutuhan harian sekitar. Agar dapat berkembang, pemilik warung perlu mengelola modal usaha warung secara terencana, bukan hanya menambah stok tanpa perhitungan. Kebutuhan modal dapat muncul saat harga bahan pokok naik, permintaan pelanggan meningkat, atau warung ingin memperluas jenis produk. Namun, setiap keputusan pendanaan perlu mempertimbangkan kemampuan bayar dan risiko usaha. Artikel ini membahas cara merencanakan modal untuk mengembangkan warung, mulai dari menghitung kebutuhan, memilih sumber dana, mengelola arus kas, hingga memahami pilihan pembiayaan. Pembahasan juga menjelaskan posisi DANASTRA dari FIFGROUP agar pemilik warung tidak salah memilih jenis pembiayaan.
Pahami Kebutuhan Modal Usaha Warung
Sebelum mencari tambahan dana, tentukan terlebih dahulu kebutuhan modal usaha warung secara rinci. Modal warung tidak hanya untuk membeli barang dagangan, tetapi juga mencakup kebutuhan operasional dan pengembangan usaha.
Buat daftar pengeluaran yang diperlukan. Contohnya meliputi pembelian stok barang, kemasan, kantong plastik, peralatan display, pendingin, pencahayaan, promosi sederhana, serta dana cadangan operasional.
Pisahkan kebutuhan menjadi dua kategori, yaitu modal kerja dan modal investasi. Modal kerja digunakan untuk pengeluaran yang habis dalam satu siklus aktivitas usaha, seperti stok barang dan bahan jualan. Sementara modal investasi digunakan untuk barang modal, peralatan, atau pengembangan tempat usaha.
Dengan pemisahan ini, pemilik warung dapat menghitung kebutuhan dana secara lebih realistis. Perencanaan yang jelas juga membantu menghindari pinjaman berlebihan yang justru membebani usaha.
Hitung Kebutuhan Modal secara Realistis
Menghitung kebutuhan modal usaha warung secara realistis membantu menghindari kekurangan dana maupun pinjaman berlebih. Mulailah dengan meninjau penjualan dan pengeluaran warung selama beberapa bulan terakhir.
Catat produk yang paling cepat terjual, produk yang jarang dibeli, serta barang yang sering kehabisan stok. Data sederhana ini membantu menentukan jenis stok yang perlu ditambah.
Buat daftar kebutuhan untuk periode tertentu, misalnya satu bulan. Cantumkan nilai pembelian stok, biaya transportasi, biaya listrik, kemasan, serta dana cadangan untuk kebutuhan tak terduga.
Sebagai ilustrasi, warung sembako mungkin membutuhkan tambahan stok beras, minyak goreng, gula, telur, dan makanan ringan. Warung makan dapat membutuhkan bahan baku, kemasan, gas, serta bahan pelengkap menu.
Hindari menghitung keuntungan terlalu optimistis. Gunakan perkiraan konservatif agar rencana pembayaran pembiayaan tetap aman jika penjualan belum sesuai target.
Pilih Sumber Modal yang Sesuai
Modal usaha warung dapat diperoleh dari berbagai sumber. Pilihan terbaik bergantung pada jumlah kebutuhan, tingkat risiko, kepemilikan aset, serta rencana pengembalian dana.
Laba dan tabungan warung
Menggunakan laba warung merupakan cara paling aman untuk menambah stok atau membeli peralatan. Pemilik warung tidak memiliki kewajiban angsuran kepada pihak lain, sehingga tekanan keuangan relatif lebih rendah.
Sisihkan sebagian laba secara rutin sebagai dana pengembangan. Dana ini dapat digunakan ketika perlu menambah stok, memperbaiki peralatan, atau memanfaatkan peluang penjualan.
Namun, jangan menarik seluruh laba untuk kebutuhan pribadi. Prioritaskan kelangsungan warung, pembayaran kewajiban, dan penguatan stok barang.
Kemitraan pemasok
Kemitraan dengan pemasok dapat membantu warung memperoleh stok tanpa harus membayar seluruhnya di awal. Beberapa pemasok menyediakan skema pembayaran bertahap atau pengiriman barang secara berkala.
Sebelum menyepakati kemitraan, periksa harga barang, syarat pembayaran, jadwal pengiriman, dan ketentuan pengembalian barang. Pastikan skema tersebut sesuai dengan perputaran stok warung.
Kemitraan yang baik dapat membantu menjaga ketersediaan barang. Namun, pemilik warung tetap perlu menghitung margin dan kemampuan membayar agar arus kas tetap sehat.
Program pembiayaan usaha
Program pembiayaan usaha, termasuk skema dari lembaga keuangan, dapat membantu pemilik warung memperoleh dana dalam jumlah lebih besar. Pemerintah juga menyediakan skema pendanaan bagi UMKM, termasuk Kredit Usaha Rakyat atau KUR.
Sebelum mengajukan, pelajari syarat, plafon, tenor, suku bunga, dan ketentuan penggunaan dana melalui kanal resmi pemerintah atau bank penyalur. Jangan mengandalkan informasi dari pihak yang tidak dapat diverifikasi.
Program pembiayaan sebaiknya dipilih ketika warung memiliki rencana yang jelas dan potensi arus kas untuk membayar angsuran. Jangan mengajukan pinjaman hanya karena tawaran plafonnya besar.
Bedakan Modal Kerja dan Modal Investasi
Memahami perbedaan modal kerja dan modal investasi penting sebelum memilih produk pembiayaan. OJK menjelaskan pembiayaan modal kerja digunakan untuk memenuhi kebutuhan pengeluaran yang habis dalam satu siklus aktivitas usaha.
Contoh modal kerja warung meliputi pembelian stok barang, bahan makanan, kemasan, kantong plastik, dan kebutuhan operasional harian. Dana ini biasanya berputar lebih cepat karena langsung digunakan dalam aktivitas jualan.
Baca Juga
Finansial - Pinjaman Usaha Mikro: Hal yang Perlu Diketahui Sebelum Mengajukan
Sementara itu, pembiayaan investasi digunakan untuk barang modal serta kebutuhan usaha, rehabilitasi, modernisasi, ekspansi, atau relokasi tempat usaha. Contohnya adalah pembelian kulkas, freezer, rak display, timbangan digital, atau perbaikan tempat warung.
Jangan mencampuradukkan kebutuhan keduanya tanpa pencatatan. Pisahkan pembukuan modal kerja dan investasi agar arus kas warung lebih mudah dipantau. Pemisahan ini juga membantu menilai apakah warung benar-benar menghasilkan laba.
Perhatikan Kemampuan Bayar Sebelum Pinjam
Pinjaman dapat membantu mempercepat pertumbuhan warung, tetapi juga menambah kewajiban bulanan. Karena itu, kemampuan bayar harus menjadi dasar utama sebelum mengajukan pembiayaan.
FIFGROUP menyarankan agar total beban angsuran bulanan tidak melebihi sepertiga atau 30 persen dari pendapatan. Prinsip ini dapat menjadi acuan awal dalam menyusun anggaran warung.
Hitung proyeksi arus kas bulanan, bukan hanya keuntungan. Pastikan penerimaan warung cukup untuk menutup biaya operasional, angsuran, kebutuhan rumah tangga, dan dana darurat.
Jika warung belum memiliki arus kas stabil, pertimbangkan modal dari laba, kemitraan pemasok, atau program pemerintah terlebih dahulu. Pinjaman sebaiknya digunakan ketika rencana usaha sudah jelas dan potensi pendapatan dapat dihitung secara wajar.
Pahami Posisi Pembiayaan Multiguna
DANASTRA dari FIFGROUP merupakan layanan pembiayaan multiguna yang dapat membantu memenuhi kebutuhan konsumsi atau pemakaian pribadi. Halaman resminya menyebut pengajuan dapat dilakukan dengan menyiapkan KTP dan Kartu Keluarga.
Berdasarkan penjelasan OJK, pembiayaan multiguna adalah pembiayaan barang dan/atau jasa yang diperlukan debitur untuk pemakaian atau konsumsi. Pembiayaan ini bukan untuk keperluan usaha atau aktivitas produktif dalam jangka waktu yang diperjanjikan.
Karena itu, pemilik warung perlu membedakan kebutuhan pribadi dan kebutuhan bisnis. Jika dana akan digunakan untuk membeli stok, peralatan warung, atau biaya operasional bisnis, carilah produk pembiayaan yang memang dirancang untuk kebutuhan usaha.
DANASTRA menyediakan pilihan pembiayaan konvensional maupun syariah. Halaman resminya menjelaskan proses pengajuan terdiri dari pemilihan kebutuhan dana, pengisian data, analisis serta survei jika diperlukan, hingga pencairan dan pemantauan angsuran melalui FIFGO.
Sebelum mengajukan pembiayaan apa pun, gunakan simulasi resmi dan pahami seluruh biaya. Jangan menandatangani perjanjian sebelum plafon, tenor, angsuran, biaya administrasi, asuransi, dan ketentuan denda dipahami dengan jelas.
Pilih Lembaga Pembiayaan yang Resmi
Memilih lembaga yang tepat sama pentingnya dengan menyiapkan rencana usaha. Pinjaman dari lembaga tidak resmi dapat menimbulkan risiko biaya tersembunyi, penyalahgunaan data, hingga penagihan yang tidak pantas.
Otoritas Jasa Keuangan menghimbau masyarakat hanya menggunakan pinjaman online resmi yang terdaftar atau berizin OJK. Masyarakat juga dapat memeriksa legalitas melalui Kontak OJK 157 atau WhatsApp resmi OJK di 081-157-157-157.
Berikut ciri lembaga pembiayaan yang perlu diprioritaskan:
- Memiliki izin dan berada di bawah pengawasan OJK.
- Menyediakan alamat kantor, kontak resmi, dan informasi produk yang jelas.
- Menjelaskan bunga atau margin, biaya administrasi, asuransi, dan denda secara transparan.
- Tidak meminta pembayaran di muka untuk proses administrasi atau pencairan.
- Tidak meminta kode OTP, sandi akun, atau akses berlebihan ke data pribadi.
- Menyediakan kontrak tertulis yang menjelaskan hak dan kewajiban debitur.
FIFGROUP menyatakan PT Federal International Finance berizin dan diawasi oleh OJK. Meski demikian, calon debitur tetap disarankan memeriksa status legalitas melalui kanal resmi OJK sebelum mengajukan pembiayaan.
Kelola Modal Warung dengan Disiplin
Memperoleh modal usaha warung hanyalah langkah awal. Pengelolaan dana yang disiplin menentukan apakah warung dapat bertahan dan berkembang.
Pisahkan keuangan rumah tangga dan keuangan warung sejak awal. Gunakan pembukuan sederhana untuk mencatat pemasukan, pembelian stok, biaya operasional, dan laba harian.
Catat seluruh pemasukan dan pengeluaran, termasuk pembelian barang, biaya transportasi, listrik, dan angsuran pembiayaan. Pembukuan sederhana sudah cukup untuk membantu menilai kesehatan warung.
Sisihkan sebagian laba untuk dana cadangan warung. Dana ini dapat digunakan ketika penjualan menurun, harga bahan pokok naik, atau muncul peluang menambah stok.
Hindari menarik seluruh laba untuk kebutuhan pribadi pada masa pengembangan warung. Prioritaskan kelangsungan usaha, pembayaran kewajiban, dan penguatan stok barang.
Kapan Tambahan Modal Layak Diambil
Tambahan modal usaha warung layak dipertimbangkan apabila warung memiliki rencana yang jelas, kebutuhan dana terukur, dan potensi arus kas untuk membayar kewajiban. Contohnya adalah penambahan stok saat permintaan meningkat atau pembelian peralatan yang dapat meningkatkan pelayanan.
Tambahan modal menjadi kurang tepat apabila digunakan tanpa rencana, hanya untuk menutup kerugian, atau ketika kemampuan bayar belum jelas. Dalam kondisi tersebut, perbaiki terlebih dahulu pengelolaan stok dan keuangan warung.
Sebelum mengajukan, pastikan tiga hal: kebutuhan warung benar-benar prioritas, angsuran masih dalam batas kemampuan bayar, dan lembaga pembiayaan terverifikasi. Jika salah satu syarat tidak terpenuhi, tunda pengajuan dan perkuat rencana usaha terlebih dahulu.
Modal usaha warung dapat membantu pengembangan bisnis apabila direncanakan dengan matang. Pahami kebutuhan modal, pisahkan modal kerja dan investasi, serta pastikan kemampuan bayar sebelum mengambil pinjaman. Untuk kebutuhan konsumsi pribadi, DANASTRA dari FIFGROUP menyediakan layanan pembiayaan multiguna yang dapat dipelajari melalui kanal resminya. Namun, untuk kebutuhan warung, pilihlah produk pembiayaan yang memang dirancang untuk modal kerja atau investasi usaha. Gunakan simulasi resmi, pahami seluruh biaya, dan kelola dana secara disiplin agar warung dapat tumbuh secara berkelanjutan.


Gamau ketinggalan informasi terbaru dari FIFGROUP ?
Yuk subscribe Newsletter FIFGROUP
Share Artikel


Artikel Serupa
Finansial
22 Oktober 2026
Pinjaman Usaha Mikro: Hal yang Perlu Diketahui Sebelum Mengajukan
Finansial
22 Oktober 2026
Pembiayaan Modal Kerja: Mengenal Solusi Dana untuk Bisnis
Finansial
22 Oktober 2026
Pinjaman Modal Usaha Kecil: Panduan Mencari Modal Bisnis
Finansial
22 Oktober 2026
Pinjaman Modal Usaha UMKM: Pilihan untuk Mengembangkan Bisnis


Partner
Tetap Terhubung Bersama Kami

