Tips & Trik
Kredit HP: Panduan Memilih Cicilan yang Tepat

23 Oct 2026
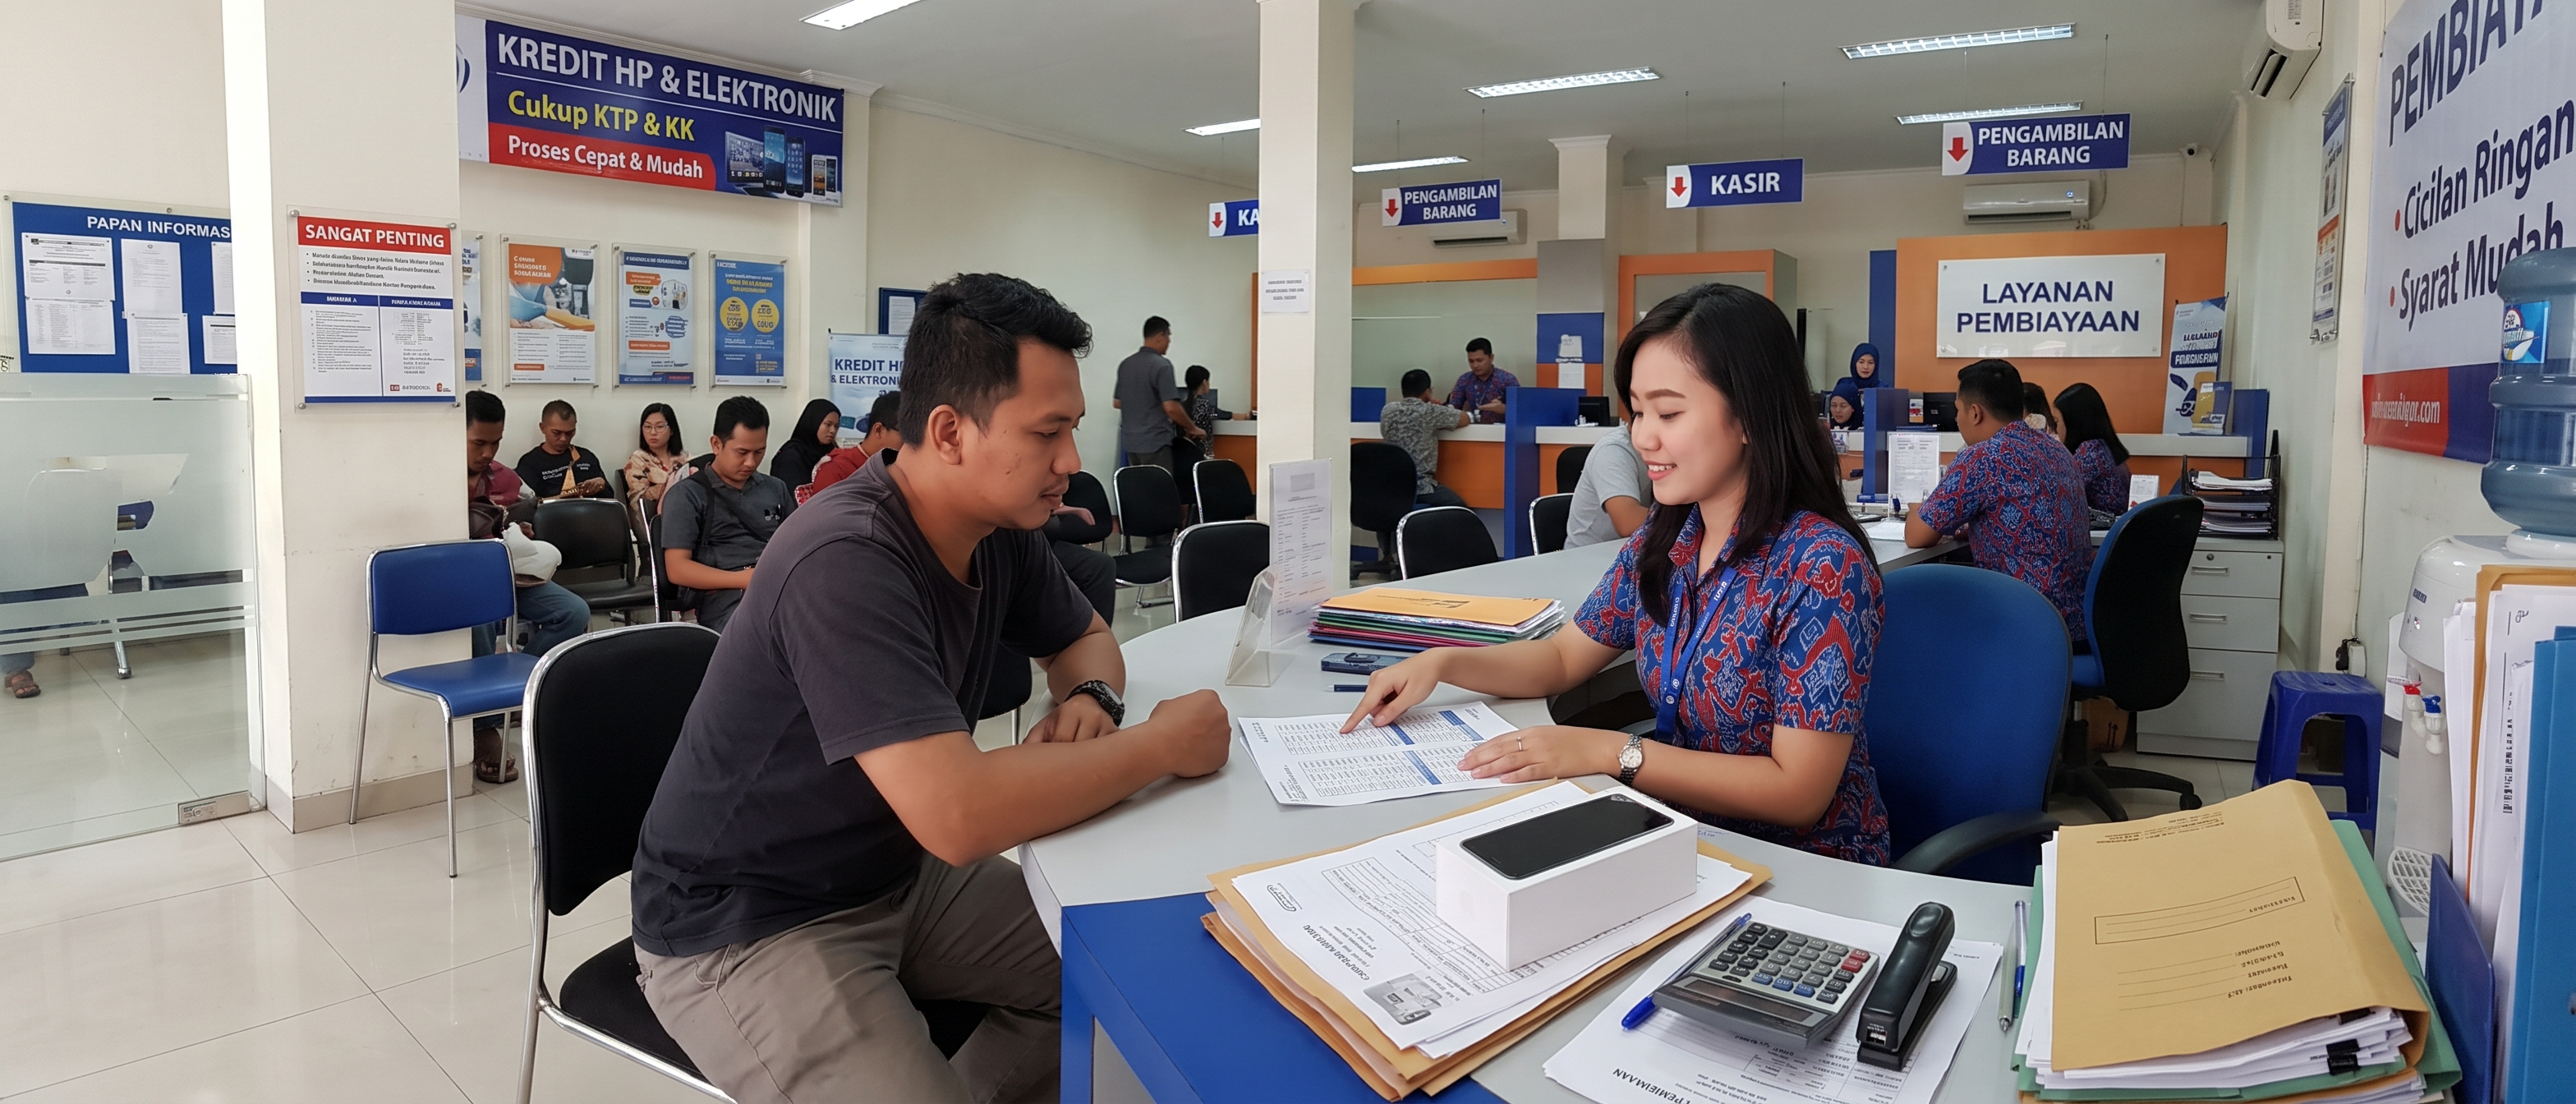
Kredit HP bisa menjadi solusi ketika kebutuhan smartphone mendesak, asalkan cicilan HP dipilih sesuai kemampuan keuangan dan kebutuhan penggunaan.
Smartphone kini bukan sekadar alat komunikasi. Banyak orang mengandalkannya untuk bekerja, belajar daring, bertransaksi, mengelola usaha kecil, hingga mengakses layanan publik. Ketika perangkat lama mulai lambat, rusak, atau tidak lagi mendukung aplikasi yang dibutuhkan, membeli HP baru sering kali menjadi kebutuhan yang tidak bisa ditunda. Namun, harga smartphone, terutama model dengan spesifikasi tinggi, tidak selalu mudah dibayar sekaligus. Di sinilah pembiayaan smartphone hadir sebagai alternatif agar pembelian dapat diatur melalui cicilan. Persoalannya, keputusan kredit handphone tidak boleh hanya melihat besaran angsuran bulanan. Calon pembeli juga perlu memahami total biaya, jangka waktu, persyaratan, risiko keterlambatan, serta kesesuaian HP dengan kebutuhan. Artikel ini membahas cara kerja kredit HP, cara memilih cicilan yang sehat secara finansial, persyaratan umum pengajuan, hingga opsi pembiayaan melalui SPEKTRA FIFGROUP.
Apa itu kredit HP dan kapan tepat digunakan
Pembiayaan smartphone adalah skema pembelian smartphone dengan pembayaran bertahap. Pembeli biasanya membayar sejumlah uang muka, lalu melunasi sisa harga barang melalui angsuran selama periode tertentu. Dalam praktik pembiayaan di Indonesia, skema seperti ini termasuk pembiayaan multiguna, yaitu pembiayaan barang atau jasa untuk kebutuhan konsumsi, bukan keperluan usaha atau aktivitas produktif. Otoritas Jasa Keuangan menjelaskan bahwa pembiayaan multiguna dapat dilakukan melalui sewa pembiayaan, pembelian dengan pembayaran angsuran, fasilitas dana, atau bentuk pembiayaan lain yang disetujui regulator.ojk.go+1
Kredit handphone paling tepat digunakan ketika pembelian bersifat fungsional dan mendesak. Misalnya, HP lama rusak dan diperlukan untuk pekerjaan, perangkat tidak lagi mampu menjalankan aplikasi utama, atau pembeli memang telah menyiapkan anggaran bulanan untuk cicilan. Sebaliknya, kredit kurang tepat jika motivasinya hanya mengikuti tren, tergoda promosi, atau ingin memiliki model terbaru meskipun HP lama masih layak digunakan.
Sebelum mengajukan, buatlah perbandingan sederhana antara kebutuhan dan kondisi keuangan. Tanyakan pada diri sendiri: apakah HP baru akan meningkatkan produktivitas, apakah anggaran bulanan masih cukup setelah dikurangi angsuran, dan apakah ada dana darurat yang tetap tersedia. Jika jawabannya belum meyakinkan, menunda pembelian atau memilih model yang lebih terjangkau bisa menjadi keputusan yang lebih bijak.
Cara memilih cicilan HP sesuai kemampuan
Memilih cicilan HP tidak cukup dengan mencari angsuran terkecil. Angsuran rendah dalam jangka waktu panjang dapat membuat total pembayaran menjadi lebih besar. Sebaliknya, tenor pendek mungkin mengurangi total biaya, tetapi membuat beban bulanan lebih berat. Karena itu, keputusan terbaik adalah menyeimbangkan jumlah angsuran, tenor, uang muka, dan total harga yang harus dibayar.
Pertama, hitung rasio angsuran terhadap penghasilan bersih. Sikapi Uang Mu dari OJK menyarankan agar jumlah angsuran setiap bulan tidak lebih besar dari 30 persen penghasilan bersih. Prinsip ini membantu menjaga ruang keuangan untuk kebutuhan pokok, tabungan, serta keadaan darurat. Misalnya, jika penghasilan bersih bulanan Rp5 juta, idealnya total cicilan seluruh kewajiban bulanan tidak melebihi Rp1,5 juta. Jika sudah ada cicilan lain, anggaran cicilan HP perlu lebih kecil.sikapiuangmu.ojk.go
Kedua, perhatikan uang muka. Uang muka yang lebih besar umumnya menurunkan pokok pembiayaan, sehingga potensi angsuran juga bisa lebih ringan. Namun, jangan sampai menggunakan seluruh tabungan hanya untuk DP. Sisakan dana darurat minimal untuk kebutuhan mendesak, seperti biaya kesehatan, perbaikan kendaraan, atau kehilangan penghasilan sementara.
Ketiga, pilih tenor secara realistis. Tenor pendek cocok bagi pembeli dengan arus kas bulanan kuat dan ingin segera bebas dari kewajiban. Tenor lebih panjang membuat angsuran terlihat ringan, tetapi memperpanjang periode kewajiban. Sebelum memilih, gunakan simulasi cicilan dari penyedia pembiayaan atau toko untuk melihat gambaran angsuran pada beberapa pilihan tenor.
Keempat, pahami komponen biaya. Selain harga HP dan uang muka, periksa apakah ada biaya administrasi, asuransi, denda keterlambatan, biaya perpanjangan, atau biaya pelunasan dipercepat. Minta penjelasan tertulis mengenai seluruh biaya sebelum menandatangani perjanjian. OJK menekankan pentingnya memahami ketentuan dalam perjanjian pembiayaan sebelum menyetujuinya.ojk.go
Kelima, sesuaikan HP dengan kebutuhan, bukan sekadar harga atau merek. Pengguna yang banyak bekerja secara daring mungkin membutuhkan baterai tahan lama, memori besar, dan performa stabil. Pengguna umum mungkin cukup dengan kamera memadai, layar nyaman, dan pembaruan perangkat lunak yang baik. Memilih sesuai kebutuhan membantu menghindari pembelian berlebihan yang membuat cicilan tidak sebanding dengan manfaat yang diperoleh.
Persyaratan dan alur pengajuan kredit HP
Persyaratan kredit HP dapat berbeda antarpenyedia layanan, toko, maupun program pembiayaan. Secara umum, calon debitur perlu memiliki identitas resmi, data kontak yang aktif, kemampuan pembayaran, serta informasi pekerjaan atau penghasilan. Dokumen dan data yang diberikan harus akurat, jujur, dan tidak menyesatkan. OJK mencantumkan hal tersebut sebagai kewajiban debitur dalam pengelolaan pembiayaan.ojk.go
Untuk layanan SPEKTRA dari FIFGROUP, halaman resmi menyebutkan bahwa pengajuan hanya perlu menyiapkan KTP dan Kartu Keluarga. SPEKTRA merupakan layanan pembiayaan FIFGROUP untuk berbagai barang, termasuk elektronik dan gadget. Halaman resminya juga menyebutkan adanya pilihan pembiayaan konvensional maupun syariah, serta proses pengajuan yang mencakup pemilihan barang, pengisian data, analisis atau survei bila diperlukan, hingga pengambilan barang dan pemantauan angsuran melalui FIFGO.fifgroup
Alur pengajuan kredit HP umumnya sebagai berikut:
- Tentukan HP dan spesifikasi yang sesuai kebutuhan.
- Cek harga, ketersediaan stok, dan estimasi cicilan.
- Siapkan dokumen identitas serta data pendukung.
- Ajukan pembiayaan melalui toko rekanan atau kanal digital resmi.
- Ikuti proses verifikasi atau survei apabila diperlukan.
- Baca perjanjian, termasuk nominal angsuran, tenor, biaya, dan kewajiban.
- Setelah disetujui, lakukan pembayaran awal sesuai ketentuan dan terima HP.
- Bayar angsuran tepat waktu hingga pelunasan.
Perlu diingat bahwa pengajuan tidak menjamin persetujuan. Penyedia pembiayaan melakukan penilaian berdasarkan data dan kebijakan internalnya. Karena itu, jangan mengandalkan janji pihak tidak resmi yang menjanjikan persetujuan pasti, DP nol persen tanpa syarat, atau proses tanpa verifikasi.
Membandingkan kredit HP dengan pembelian tunai
Pembelian tunai tetap menjadi pilihan paling sederhana karena tidak menimbulkan kewajiban bulanan. Pembeli juga terhindar dari risiko denda keterlambatan dan tidak perlu mengalokasikan penghasilan untuk cicilan dalam jangka panjang. Namun, membayar tunai bisa menyita dana dalam jumlah besar, terutama jika harga HP cukup tinggi.
Pembiayaan smartphone memberi fleksibilitas arus kas. Dana tunai dapat tetap disimpan untuk kebutuhan mendesak, sementara pembelian HP dibagi dalam angsuran. Skema ini bermanfaat ketika penggantian HP bersifat mendesak dan pembeli memiliki penghasilan stabil. Meski demikian, fleksibilitas tersebut memiliki konsekuensi: total pengeluaran bisa lebih besar dibandingkan pembelian tunai karena adanya biaya pembiayaan atau biaya lain yang dikenakan.
Karena itu, keputusan terbaik bukan sekadar memilih kredit atau tunai, melainkan melihat kondisi keuangan dan urgensi kebutuhan. Jika dana tunai tersedia tanpa mengganggu dana darurat, pembelian tunai bisa lebih efisien. Jika pembelian perlu dilakukan segera tetapi dana belum cukup, kredit HP dapat menjadi solusi selama rasio angsuran tetap aman.
Baca Juga
Elektronik - Panduan Membeli Mesin Cuci dengan Cicilan
Tips menghindari risiko saat kredit HP
Cicilan HP dapat menjadi beban jika tidak dikelola dengan disiplin. Berikut beberapa langkah yang membantu mengurangi risiko:
- Buat anggaran bulanan sebelum mengajukan pembiayaan.
- Prioritaskan kebutuhan fungsional dibandingkan status atau tren.
- Bandingkan penawaran dari beberapa toko atau penyedia pembiayaan.
- Periksa reputasi toko dan pastikan transaksi melalui kanal resmi.
- Pahami denda, mekanisme pembayaran, dan opsi pelunasan dipercepat.
- Simpan bukti transaksi serta perjanjian pembiayaan.
- Aktifkan pengingat jatuh tempo agar angsuran tidak terlewat.
- Hindari menumpuk beberapa cicilan konsumtif dalam waktu bersamaan.
- Jangan memberikan data pribadi kepada pihak yang tidak jelas identitasnya.
OJK juga mengingatkan bahwa konsumen wajib membayar angsuran dan biaya lain sesuai perjanjian secara tepat waktu, serta memelihara barang yang dibiayai hingga periode angsuran selesai. Keterlambatan pembayaran dapat menimbulkan denda atau konsekuensi lain sesuai perjanjian. Oleh karena itu, kedisiplinan pembayaran merupakan bagian penting dari pengelolaan kredit yang sehat.ojk.go
Memilih spesifikasi HP sesuai kebutuhan pengguna
Kesalahan umum saat membeli smartphone adalah memilih berdasarkan popularitas merek atau tampilan luar, padahal spesifikasi tidak sesuai kebutuhan. Padahal, kesalahan ini bisa berakibat pada pembelian perangkat yang tidak optimal. Sebelum mengajukan pembiayaan, identifikasi terlebih dahulu aktivitas utama yang akan dilakukan menggunakan HP tersebut.
Bagi pengguna yang bekerja dengan dokumen, rapat daring, dan banyak aplikasi produktivitas, kapasitas memori serta performa prosesor menjadi pertimbangan penting. Pengguna yang sering bepergian sebaiknya memperhatikan daya tahan baterai, kualitas jaringan, dan ketersediaan layanan purnajual di wilayahnya. Sementara itu, pengguna yang menyimpan banyak foto, video, atau file kerja perlu memperhatikan kapasitas penyimpanan internal serta dukungan penyimpanan tambahan bila diperlukan.
Kualitas kamera juga sering menjadi pertimbangan, tetapi tidak semua orang membutuhkan kamera dengan spesifikasi tertinggi. Jika kebutuhan utamanya adalah panggilan video, dokumen, dan media sosial, model kelas menengah yang stabil sering kali sudah memadai. Dengan memilih sesuai fungsi, pembeli dapat mengalokasikan anggaran secara lebih efisien dan menghindari cicilan yang terlalu besar untuk fitur yang jarang digunakan.
Selain spesifikasi, perhatikan juga dukungan pembaruan perangkat lunak. Smartphone dengan pembaruan sistem operasi dan keamanan yang baik umumnya dapat digunakan lebih lama. Hal ini penting karena HP yang dipakai untuk transaksi digital, perbankan, dan penyimpanan data pribadi memerlukan perlindungan keamanan yang memadai.
Membaca perjanjian pembiayaan sebelum menandatangani
Perjanjian pembiayaan merupakan dokumen yang mengikat. Karena itu, jangan menandatanganinya hanya berdasarkan penjelasan lisan dari tenaga penjualan. Bacalah poin-poin penting seperti nominal pembiayaan, jumlah uang muka, besar angsuran, tanggal jatuh tempo, tenor, denda keterlambatan, biaya administrasi, serta ketentuan pelunasan dipercepat.
Perhatikan juga bagian yang menjelaskan hak dan kewajiban kedua pihak. Jika ada istilah yang belum dipahami, minta penjelasan sebelum proses dilanjutkan. Konsumen berhak memperoleh keterangan produk yang jelas dari pelaku usaha jasa keuangan. Prinsip ini sejalan dengan imbauan OJK agar konsumen memahami produk yang ditawarkan sebelum mengambil keputusan.sikapiuangmu.ojk.go
Simpan salinan perjanjian, bukti pembayaran, dan dokumen pendukung di tempat yang aman. Dokumen tersebut berguna apabila terjadi perbedaan informasi, kebutuhan klaim, atau pertanyaan mengenai sisa kewajiban. Selain itu, catat tanggal jatuh tempo setiap bulan dan pastikan saldo rekening atau e-wallet yang digunakan untuk pembayaran mencukupi.
Mengelola angsuran agar tidak mengganggu keuangan
Setelah pembiayaan disetujui, pengelolaan keuangan bulanan menjadi kunci agar cicilan tidak menimbulkan tekanan. Sisihkan dana angsuran di awal periode gaji, bukan setelah kebutuhan lain dipakai. Cara ini membantu memastikan kewajiban bulanan tetap terbayar meskipun ada pengeluaran tak terduga.
Buatlah daftar prioritas pengeluaran yang terdiri dari kebutuhan pokok, cicilan, tabungan darurat, dan kebutuhan lainnya. Jika memungkinkan, gunakan fitur autopay atau pengingat pembayaran agar tidak ada angsuran yang terlewat. Namun, tetap periksa mutasi secara berkala untuk memastikan pembayaran berjalan sesuai jadwal.
Hindari kebiasaan menambah cicilan baru selama pembiayaan HP masih berjalan, terutama untuk barang konsumtif. Menumpuk kewajiban bulanan dapat menurunkan fleksibilitas keuangan dan menyulitkan saat menghadapi kebutuhan mendesak. Jika penghasilan meningkat, pertimbangkan untuk mempercepat pelunasan apabila ketentuan pembiayaan memungkinkan dan tidak menimbulkan biaya yang memberatkan.
Terakhir, jaga perangkat dengan baik. HP yang dirawat dapat digunakan lebih lama, sehingga nilai manfaatnya lebih seimbang dengan biaya yang dikeluarkan. Gunakan pelindung layar dan casing, hindari pengisian daya dengan cara yang tidak aman, serta lakukan pembersihan penyimpanan secara berkala. Perawatan sederhana membantu memperpanjang usia pakai perangkat dan menunda kebutuhan penggantian.
Peran SPEKTRA FIFGROUP dalam pembiayaan gadget
Bagi pembeli yang mempertimbangkan pembiayaan smartphone melalui penyedia pembiayaan, SPEKTRA FIFGROUP dapat menjadi salah satu opsi yang dipelajari. SPEKTRA melayani pembiayaan untuk berbagai kebutuhan, termasuk elektronik dan gadget. Halaman resmi SPEKTRA menyebutkan proses pengajuan yang dirancang mudah, dengan persyaratan KTP dan Kartu Keluarga, serta tersedianya pilihan pembiayaan konvensional atau syariah.fifgroup
Sebelum mengajukan, gunakan fitur simulasi yang tersedia pada kanal resmi untuk mendapatkan gambaran angsuran. Pastikan juga memeriksa produk yang tersedia, toko rekanan, ketentuan pembiayaan, serta kanal layanan pelanggan. Informasi mengenai promosi, besaran DP, tenor, atau biaya tertentu dapat berubah sewaktu-waktu. Karena itu, selalu merujuk pada halaman resmi SPEKTRA FIFGROUP atau menghubungi kanal resmi sebelum mengambil keputusan.
Prinsip yang perlu dipegang tetap sama: pilih HP sesuai kebutuhan, pastikan cicilan tidak membebani penghasilan, dan pahami seluruh kewajiban sebelum menandatangani perjanjian. Dengan pendekatan tersebut, kredit HP dapat membantu memenuhi kebutuhan digital tanpa mengorbankan stabilitas keuangan.
Pembiayaan smartphone dapat menjadi solusi yang berguna ketika kebutuhan smartphone mendesak dan anggaran bulanan masih memadai. Kunci utamanya adalah memilih cicilan HP secara sadar: hitung rasio angsuran terhadap penghasilan, pahami total biaya, sesuaikan tenor dengan kemampuan bayar, dan pastikan HP yang dipilih benar-benar dibutuhkan. Bagi yang ingin mengeksplorasi opsi pembiayaan, SPEKTRA FIFGROUP menyediakan layanan pembiayaan gadget dengan proses pengajuan yang dapat dipelajari melalui kanal resminya. Apapun pilihan pembiayaannya, baca perjanjian dengan teliti, bayar angsuran tepat waktu, dan jaga kesehatan keuangan agar pembelian HP tetap memberi manfaat jangka panjang.


Gamau ketinggalan informasi terbaru dari FIFGROUP ?
Yuk subscribe Newsletter FIFGROUP
Share Artikel


Artikel Serupa
Elektronik
23 Oktober 2026
Panduan Membeli Mesin Cuci dengan Cicilan
Elektronik
23 Oktober 2026
Pilihan Pembiayaan untuk Pembelian Barang Elektronik
Elektronik
23 Oktober 2026
Hal yang Perlu Dipertimbangkan Sebelum Kredit Laptop
Elektronik
23 Oktober 2026
Panduan Kredit Elektronik dan Hal yang Perlu Dipertimbangkan


Partner
Tetap Terhubung Bersama Kami

